

Fiscalité et taxation du Livret A
Comme plus de 55 millions de Français, vous détenez sans doute un Livret A, mais qu’en est-il de sa taxation du livret A ? En 2018, une flat tax est entrée en vigueur pour de nombreux produits d’épargne. Dividendes, plus-values mobilières ou encore PEL sont concernés par cette nouvelle fiscalité. Mais qu’en est-il du Livret A ? Le livret A est-il imposable ?
Mis à jour le 16 octobre 2026, par :
Qu’est-ce qu’un Livret A ?
Créé en 1818 et distribué par tous les réseaux bancaires, le Livret A fait partie de la catégorie des livrets réglementés, notamment en raison du taux livret A fixé par l’État. Pour ces produits d’épargne, l’État fixe, notamment :
- Son fonctionnement
- Son taux de rémunération
- Son plafond de versement
- La qualité des titulaires
- Ses modalités d’ouverture et de fermeture
Peu importe, donc, la banque à laquelle vous vous adressez, toutes vous proposeront les mêmes conditions pour votre livret A.
Le plafond du livret A est fixé à 22 950 € pour les particuliers et à 76 500 € pour les associations, hors calcul des intérêts capitalisés. Le taux d’intérêt annuel du livret A est, quant à lui, de 1,7 % depuis le 1er août 2026.
Quelle est la taxation du livret A?
Le Livret A présente des caractéristiques fiscales particulièrement avantageuses. La taxation du livret A est très simple à retenir :
- Exonération d’impôts : Les intérêts générés par le Livret A sont totalement exonérés d’impôt sur le revenu. Cela signifie que les gains réalisés ne sont pas soumis à l’impôt.
- Exonération de prélèvements sociaux : En plus de l’exonération d’impôt, les intérêts du Livret A ne sont pas soumis aux prélèvements sociaux, qui s’appliquent habituellement aux revenus de l’épargne.
Vous l’avez donc compris, la taxation du livret A c’est qu’il n’y en a aucune ! C’est d’ailleurs un des principaux avantages du livret A. Il n’est pas imposable et n’est donc pas concerné par la flat tax créée, en 2018, pour d’autres produits d’épargne. À défaut d’être rémunérateur, vous avez la certitude de ne pas devoir payer le moindre impôt sur le revenu sur les intérêts de votre Livret A.
Ce produit de placement vous offre d’autres avantages. Votre capital n’est pas bloqué et vous pouvez donc réaliser autant de retraits que nécessaires grâce à votre carte bancaire. Par ailleurs, les intérêts ne sont pas pris en compte pour le calcul du plafond. Votre solde peut donc être supérieur. Attention en revanche : chaque personne ne peut détenir qu’un seul Livret A.
Le Livret A est-il imposable en cas de décès ?
C’est la seule exception fiscale majeure. Lors d’une succession, le capital et les intérêts cumulés sur le Livret A du défunt sont intégrés à l’actif successoral global. Ils sont donc soumis aux droits de succession classiques, selon le lien de parenté.
- Le livret A ne peut pas être conservé ou transféré au nom du bénéficiaire ; il doit être clôturé.
- Les intérêts générés après la date du décès deviennent imposables si le compte n’est pas clôturé immédiatement.
Bon à savoir : Clôturer un livret A, rien de plus simple ! Elle est très simple et surtout n’implique aucun frais. Vous pouvez la demander à tout moment à votre banque, sans aucune justification.

Pourquoi le livret A est exonéré d’impôts ?
L’État exonère le Livret A pour encourager l’épargne populaire : une grande partie des sommes collectées est centralisée à la Caisse des dépôts et finance le logement social.
En plus l’absence d’impôt sur les intérêts accroît le rendement net pour l’épargnant. Ainsi, le Livret A joue un double rôle : il favorise l’épargne personnelle tout en soutenant des initiatives publiques importantes.
Quelle est la fiscalité des livrets d’épargne ?
La taxation des autres livrets réglementés
Les établissements bancaires sont autorisés à délivrer à leurs clients d’autres livrets d’épargne réglementés. Il s’agit, notamment :
- Du Livret Jeune, réservé aux jeunes de 12 à 25 ans résidant en France. Son taux de rémunération est de 1,7 % minimum et son plafond de 1 600 euros.
- Du Livret Développement Durable et Solidaire, plafonné à 12 000 €, dont le taux de rémunération est de 1,7 % également.
- Du Livret d’épargne populaire (LEP), destiné aux épargnants aux revenus les plus modestes. Il est plafonné à 10 000 € avec un taux de 2,5%.
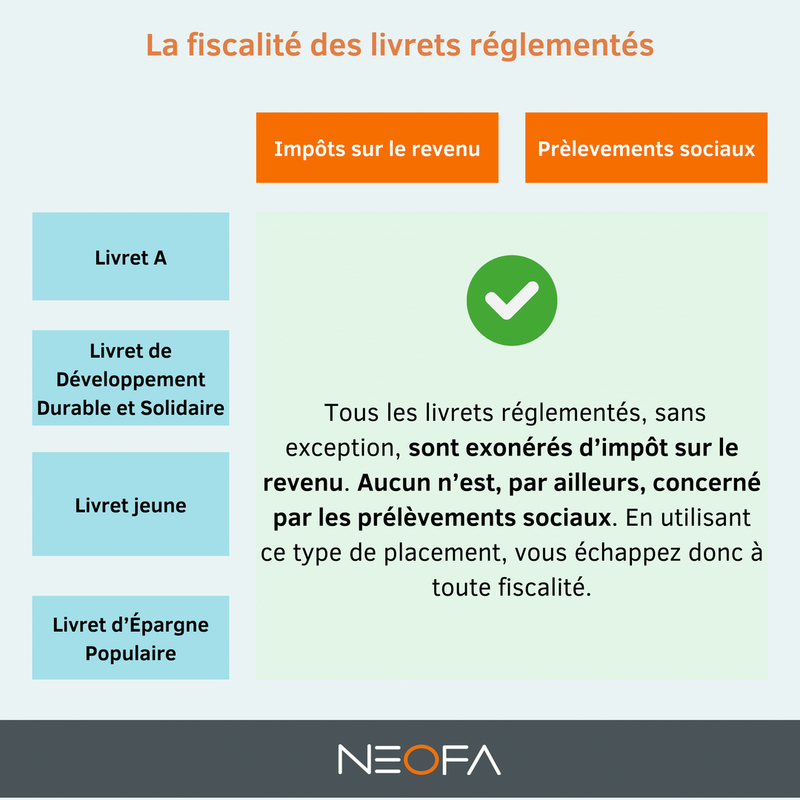
Tous les livrets réglementés, sans exception, sont exonérés d’impôt sur le revenu. Aucun n’est, par ailleurs, concerné par les prélèvements sociaux. En utilisant ce type de placement, vous échappez donc à toute fiscalité.
La taxation des livrets non réglementés
Ce type de produits d’épargne n’est pas soumis aux règles strictes imposées par l’État. Les établissements bancaires sont libres de proposer leurs propres livrets non réglementés avec des conditions spécifiques. En règle générale, ces livrets ne comportent pas de plafond de versement. Leur rémunération est, quant à elle, très variable.
Contrairement au Livret A et aux autres livrets réglementés, ces placements sont fiscalisés. Depuis le 1er janvier 2018, leurs intérêts sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 % (la fameuse flat tax). Celui-ci comprend le prélèvement au titre de l’impôt sur le revenu (12,8 %) et les prélèvements sociaux (18,6 % depuis 2026). Vous pouvez demander à être dispensé de l’acompte de 12,8 % prélevé à la source si votre revenu fiscal de référence pour l’année N-2 est inférieur à 25 000 € pour une personne seule ou 50 000 € pour un couple. L’impôt reste toutefois dû au moment de la déclaration.
Malgré une fiscalité nulle, le taux offert par le Livret A reste modeste (1,7 %). Pour valoriser votre patrimoine, mieux vaut vous tourner vers d’autres solutions de placements bien plus rémunératrices. Vous souhaitez connaître les solutions à votre disposition ? Contactez un conseiller financier Neofa et commencez enfin à voir les choses en grand pour votre épargne !
Les trois points clés à retenir :
- Le livret A est un produit d’épargne réglementé par l’État.
- Les intérêts versés ne sont soumis à aucun impôt sur le revenu ni prélèvements sociaux.
- Une flat tax de 31,4 % s’applique aux livrets non réglementés
Calculateur des intérêts du livret A
Les intérêts du livret A suivent des règles spécifiques. Les intérêts sont calculés selon la règle de la quinzaine : les sommes versées commencent à produire des intérêts le 1er ou le 16 du mois suivant le dépôt. À l’inverse, les retraits cessent de générer des intérêts à la fin de la quinzaine précédente. Afin de vous faciliter la vie, nous vous proposons d’utiliser le simulateur de calcul intérêt livret A.